VİOP’ta BIST 30 kontratı güne 15.300’den başladı; Fed’in aralıkta faiz artıracağı beklentisi güçlenirken gündemde TCMB’nin 10:30’daki Enflasyon Raporu var.
Günün başlıkları.
● BIST 30 vadeli kontratı 15.300’den açıldı, önceki kapanışa göre +%0,29.
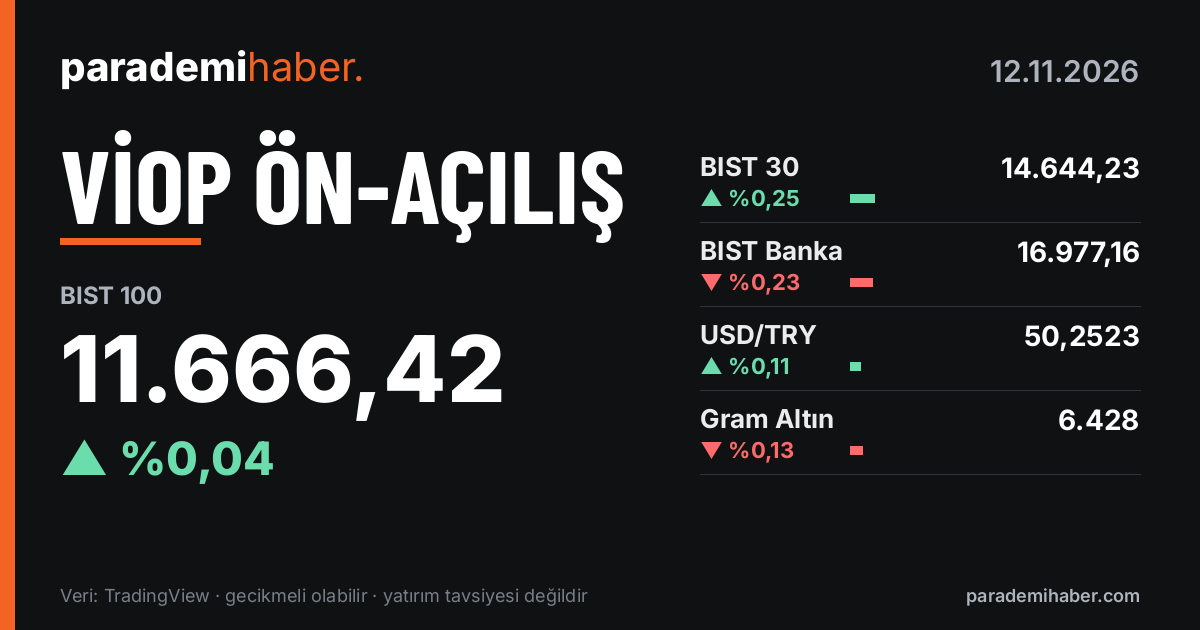
● BIST 100 dün 11.666’dan kapandı (+%0,04), hacim 117,4 milyar TL oldu.
● TCMB yılın dördüncü Enflasyon Raporu’nu 10:30’da yayımlayacak.
● Fed vadelilerinde aralıkta 25 baz puanlık faiz artışına kesin gözüyle bakılıyor.
● MSCI Turkey Endeksi’nden Sabancı Holding ve Astor çıkarıldı, ikisi de Small Cap Endeksi’ne alındı.
● Ons altın 3.979,74 dolara, Brent petrol 91,23 dolara geriledi.
Küresel piyasalar. ABD’de S&P 500 önceki seansta %1,31 yükseldi; 11 ana sektörün 10’u pozitif kapattı. Avrupa’da Stoxx Europe 600 %0,72 artışla rekor seviyeye çıktı, VIX 17,5’e indi. Asya’da satıcılı seyir var: Şangay %0,21, Nikkei 225 %0,55, KOSPI %1,20 aşağıda. ABD vadelileri, Nvidia CEO’su Jensen Huang’la ilgili yönetim değişikliği haberlerinin ardından teknoloji öncülüğünde satıcılı. Avrupa vadelileri pozitif açılışa işaret ediyor. Fed vadelilerinde aralıkta 25 baz puanlık artışa kesin gözüyle bakılıyor; iki artışa atfedilen olasılık %11. ECB’nin aralık artışı ihtimali OIS piyasasında 10 puan düşüşle %78’e geriledi. Dolar Endeksi önceki seansta %0,7 yükselerek 102,91’e çıktı. İran Meclis Başkanı Kalibaf, Hürmüz Boğazı’nın açılması için Washington’un İran’ın ilettiği yedi şartın tamamını yerine getirmesi gerektiğini söyledi; henüz yanıt almadıklarını belirtti.
Borsa İstanbul. BIST 100 dün 11.666’dan, %0,04 artışla kapandı; önceki kapanış 11.662’ydi. Endeks gün içinde 11.622–11.820 bandında gezdi. İşlem hacmi 117,4 milyar TL ile 20 günlük ortalamanın %2 üzerinde kaldı. BIST 30 %0,25 yükselişle 14.644’te tamamladı; gün içi bant 14.567–14.831, hacim 101,2 milyar TL. Bilişim, Gayrimenkul Yatırım Ortaklıkları ve İletişim sektörleri pozitif ayrıştı. Spor, Sınai ve Mali sektörleri geride kaldı. BIST 100 haftalık bazda +%1,64, aylık bazda −%3,99.
Teknik görünüm. BIST 100 20 günlük üstel ortalamanın (11.583) üzerinde, 50 günlük ortalamanın (12.466) altında. Endeks 19 Haziran’daki 14.876 zirvesinin hâlâ çok altında; dip ise 2 Kasım’daki 10.626. Dünkü bandın üst ucu olan 11.820 ilk direnç. BIST 30 da aynı şekilde 20 günlük ortalamanın (14.425) üzerinde, 50 günlük ortalamanın (15.299) altında. Endekste dönem yüksek 9 Eylül’de 17.516, dönem düşük 2 Kasım’da 13.282 olarak görüldü. BIST 30’da haftalık getiri +%2,19, aylık getiri −%2,38.
BIST 100 — Direnç: 11.820 / 11.926 / 12.039 — Destek: 11.622 / 10.707 / 10.626
BIST 30 — Direnç: 14.806 / 14.899 / 15.232 — Destek: 14.567 / 13.370 / 13.282
VİOP. Yakın vadeli BIST 30 kontratı güne 15.300’den başladı; önceki kapanış 15.255’ti, değişim +%0,29. Açılış fiyatı aynı zamanda günün yüksek ve düşük seviyesi; henüz 208 işlem gerçekleşti. Açık pozisyon 448.545, vadeye 49 gün kaldı. Kontrat, BIST 30’un dünkü 14.644’lük spot kapanışının üzerinde fiyatlanıyor. Bu seviye aynı zamanda endeksin 50 günlük ortalamasına (15.299) denk geliyor.
Emtia ve döviz. Ons altın 3.979,74 dolarda, −%0,14; gün içi bant 3.968,81–4.000,52, önceki kapanış 3.985,37. Altın, Fed’in faiz artırımı beklentileri ve güçlenen dolar endeksiyle baskı altında. Gümüş 51,60 dolara indi (−%0,24); bant 51,17–51,95. Brent petrol 91,23 dolar (−%0,18), önceki kapanış 91,40; gün içinde 90,07–91,60 aralığında işlem gördü. Enerji piyasaları ABD-İran görüşmelerinde diplomasi olasılığını temel senaryo olarak fiyatlıyor.
Şirket haberleri.
● VEYAS, VEDAŞ’a 3.345.372.834,96 TL tutarında Ek Yatırım Kredisi Sözleşmeleri imzaladı.
● Vestel’in 500 milyon dolarlık Eurobond’unda takas teklifi onaylandı.
● Empa Elektronik, halka arz fiyatı varsayımlarına ilişkin raporu açıkladı.
● Bakırcı GYO, halka arz varsayımlarına ilişkin raporunu yayımladı; halka arz fonunun yüzde 90-100’ünü projelere ayıracak.
● Türkiye Kalkınma ve Yatırım Bankası, KfW ile 250 milyon avroluk kredi anlaşması imzaladı.
● EasyJet hissedarları, Apollo’ya satışı 5,7 milyar sterlin tutarıyla onayladı.
Ekonomik takvim.
● 10:00 İngiltere: 3. çeyrek GSYH çeyreklik %0,7 (önceki %0,5), yıllık %1,9 (önceki %1,4); eylül sanayi üretimi aylık %−0,4 (önceki %0,8).
● 10:30 Türkiye: TCMB Enflasyon Raporu. TCMB ağustosta yıl sonu enflasyon tahminini %26’dan %28’e çıkarmıştı. Eylül ayı dış ticaret endeksleri de bugün açıklanacak.
● 16:30 ABD: haftalık işsizlik maaşı başvuruları beklenti 195 bin, önceki 189 bin.
● 18:00 ABD: ekim ayı 2. el konut satışları beklenti 3,85 milyon (önceki 3,99 milyon); aylık %−3,3 (önceki %1,5).
● 22:30 Avro Bölgesi: AMB Başkanı Lagarde’ın konuşması.
● 13 Kasım’da ABD’de ÜFE verisi açıklanacak.
Veriler gecikmeli olabilir; yatırım tavsiyesi değildir.