BIST 30 vadelisi güne 15.265’ten başladı; dünkü 15.226 kapanışa göre +%0,26 yukarıda, spot endeksin kapanışının 657 puan üzerinde.
Günün başlıkları.
● Aralık vadeli BIST 30 kontratı 15.265’ten açıldı, önceki kapanış 15.226’ydı.
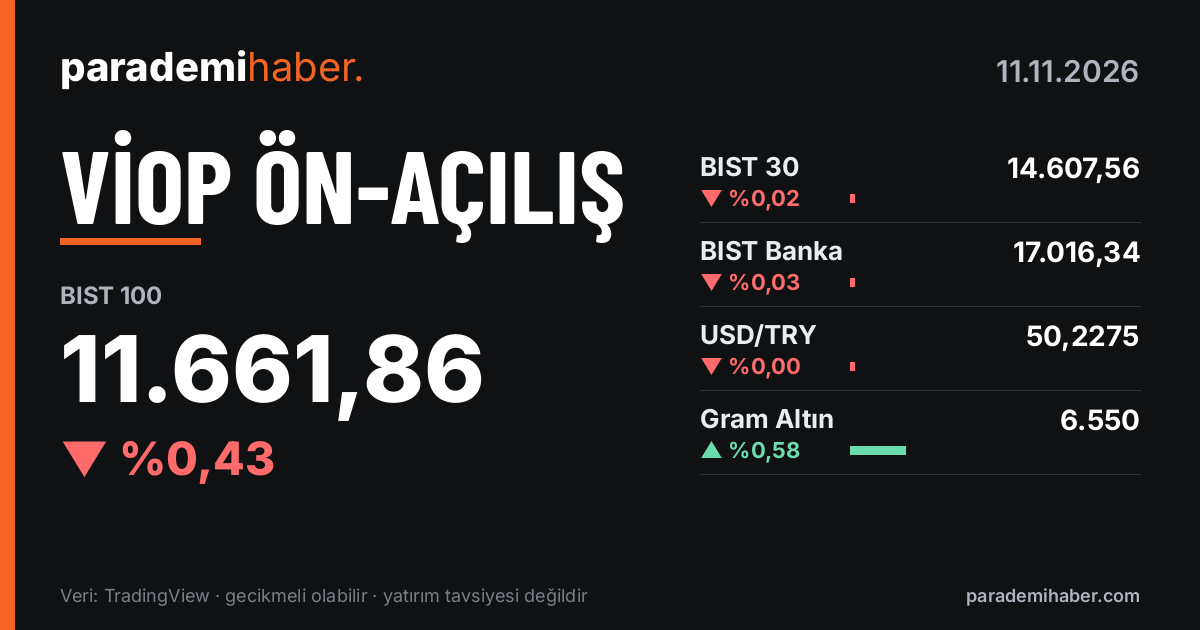
● BIST 100 dün −%0,43 ile 11.661,86’dan kapandı; hacim 141,9 milyar TL oldu.
● ABD’de ekim TÜFE aylık %0,4, çekirdek TÜFE %0,3 geldi; beklentiler %0,3 ve %0,2’ydi.
● Fed vadelileri bir yıllık vadede toplam 3 faiz artışı fiyatlıyor, biri aralıkta.
● Ons altın 4.055,55 dolara, gümüş 53,00 dolara çıktı; Brent 91,33 dolarda.
● Yurt içinde bugün eylül ayı perakende ticaret satış hacim ve ciro endeksleri açıklanacak.
Küresel piyasalar. ABD’de S&P 500 önceki seansta −%0,38, Nasdaq −%0,74 geriledi; teknoloji −%1,40 ile satışın yoğunlaştığı kolda kaldı. Avrupa’da Stoxx 600 bankacılık öncülüğünde +%0,27 yükseldi, bankacılık endeksi günü +%1,08 ile tamamladı. Asya’da alıcılı seyir var: Şangay +%0,22, Nikkei 225 +%1,31, KOSPI +%2,14. Fed’den Christopher Waller enflasyon hızlanmaya devam ederse 50 baz puanlık artışa destek verebileceğini söyledi. Fed vadelilerinde aralık için 25-50 baz puanlık artış fiyatlanıyor. 10 yıllık ABD tahvil faizi önceki seansta 11 baz puan artışla %4,99’a, 2 yıllık faiz 18 baz puan artışla %4,74’e çıktı. Dolar Endeksi +%0,6 ile 102,23’e yükseldi. ECB’nin aralıkta faiz artırma olasılığı %88’e çıktı.
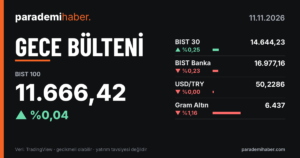
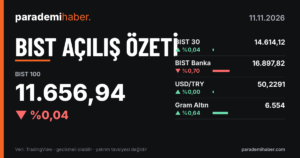
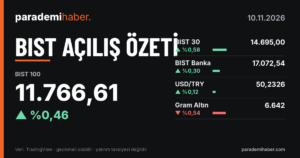
Borsa İstanbul. BIST 100 dün 11.642,25–11.786,58 bandında hareket etti, günü −%0,43 ile 11.661,86’dan tamamladı. Önceki kapanış 11.712,67’ydi. İşlem hacmi 141,9 milyar TL oldu ve 20 günlük ortalamanın %27 üzerinde kaldı. BIST 30 −%0,02 ile 14.607,56’da kapandı; endeks 14.541,86–14.733,43 aralığında işlem gördü, hacim 123,6 milyar TL oldu. Sektörlerde bilişim, gayrimenkul yatırım ortaklıkları ve iletişim pozitif ayrıştı. Spor, sınai ve mali geride kaldı. BIST 100 haftalık bazda +%5,79, aylık bazda −%4,93.
Teknik görünüm. BIST 100 11.661,86 ile 20 günlük ortalaması olan 11.574’ün üzerinde, 50 günlük ortalaması olan 12.517’nin altında. Dönem zirvesi 19 Haziran’daki 14.876, dönem dibi 2 Kasım’daki 10.626. BIST 30 14.607,56 ile 20 günlük ortalaması olan 14.402’nin üzerinde, 50 günlük ortalaması olan 15.335’in altında kapandı. Endeksin zirvesi 9 Eylül’deki 17.516, dibi 2 Kasım’daki 13.282. Dünkü bandın üstü 11.787’de, altı 11.642’de duruyor.
BIST 100 — Direnç: 11.787 / 11.926 / 12.039 — Destek: 11.642 / 10.707 / 10.626
BIST 30 — Direnç: 14.733 / 14.806 / 14.899 — Destek: 14.542 / 13.370 / 13.282
VİOP. Yakın vadeli BIST 30 kontratı güne 15.265’ten başladı; ilk işlemde yüksek ve düşük aynı seviyede, 15.265. Önceki kapanış 15.226 olduğundan değişim +%0,26. Henüz 169 işlem gerçekleşti, açık pozisyon 454.816. Kontratın vadesine 50 gün var. Vadeli, BIST 30 endeksinin dünkü 14.607,56’lık kapanışının 657 puan üzerinde fiyatlanıyor.
Emtia ve döviz. Ons altın 4.055,55 dolarda, günlük değişim +%0,6. Gün içi bant 4.026,72–4.065,82, önceki kapanış 4.031,16. Altın önceki seansta faiz beklentilerinin yükselmesi ve güçlenen dolarla %2,6 düşmüştü. Gümüş 53,00 dolarla +%2,87’de; bant 51,45–53,11, önceki kapanış 51,52. Brent 91,33 dolar, +%0,39; bant 90,71–91,53. Brent haftaya 97 doların üzerinde başlamış, dün 88 dolara kadar gerilemişti. ABD-İran müzakerelerinde ilerleme mesajları petrolü aşağı çekti. EUR/USD önceki seansta −%0,5 ile 1,116’ya indi.
Şirket haberleri.
● Yapı Kredi, 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.
● Pegasus ekimde 4,21 milyon misafir taşıdı.
● Denge Yatırım, Metrobil Teknoloji’deki %75 payını Mehmet Horasan’a sattı.
● Tapdi Oksijen, Balçova projesinde karot çalışmasını tamamladı.
● Orzax, analist ve yatırımcı toplantısı sunumunu kurumsal sitesinde yayımladı.
● Akbank, COP31’de sürdürülebilir iklimlendirme finansmanını vurguladı.
Ekonomik takvim. Yurt içinde eylül ayı perakende ticaret satış hacim ve ciro endeksleri bugün yayımlanacak. ABD’de ÜFE verisi cuma açıklanacak; Fed’in aralık fiyatlaması bu veriyle ve diğer FOMC üyelerinin açıklamalarıyla yön arayacak. Sanayi üretimi eylülde aylık %2,1, yıllık %2,6 artmıştı; ABD çekirdek TÜFE’si dün 16:30’da aylık %0,3 geldi (beklenti %0,2, önceki %0,3).
Veriler gecikmeli olabilir; yatırım tavsiyesi değildir.