VEYAS ANALİZİ
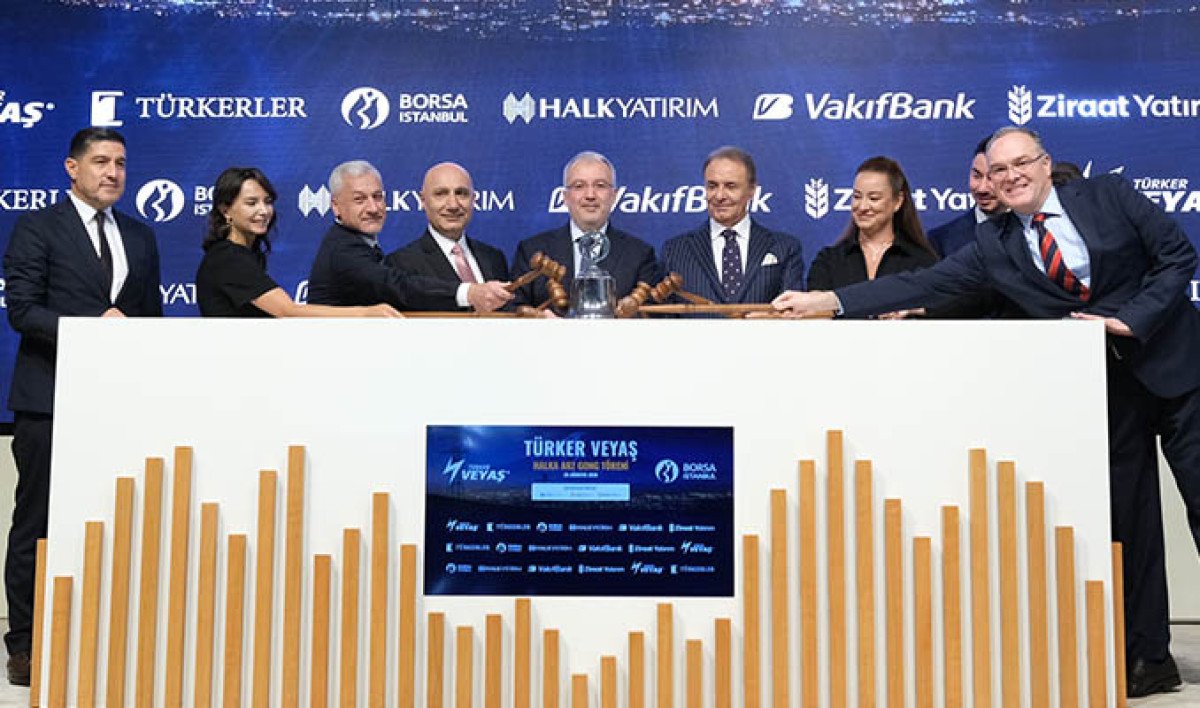
Türker Vangölü Enerji Yatırım A.Ş.‘nin halka arzında yaklaşık 44,35 milyon adet pay satılırken, fiili dolaşım oranı yaklaşık yüzde 7 seviyesinde kaldı. Halk Yatırım’ın fiyat istikrarı işlemleri kapsamında yaklaşık 17 milyon lotu piyasadan geri alması, hissenin efektif dolaşım miktarını ve arz-talep yapısını yatırımcıların gündemine taşıdı. Şirketin arkasındaki Türkerler Grubu ise elektrik dağıtımından perakende satışa, yenilenebilir enerjiden sağlık, inşaat ve gayrimenkule kadar geniş bir faaliyet ağına sahip.
Türker Vangölü Enerji halka arzını yalnızca borsaya yeni gelen bağımsız bir enerji şirketi olarak değerlendirmek, şirketin taşıdığı yatırım hikâyesinin önemli bölümünü gözden kaçırmak anlamına gelebilir. Şirket, yaklaşık yarım asırlık geçmişi bulunan ve resmi açıklamasına göre bünyesinde 137 şirket barındıran Türkerler Holding’in enerji yapılanması içerisinde yer alıyor.
Türkerler Grubu’nun faaliyet alanları; yenilenebilir enerji üretimi, elektrik dağıtımı ve perakende satışı, sağlık yatırımları, gayrimenkul, mülk yönetimi, inşaat ve taahhüt, madencilik, turizm ve tekstile kadar uzanıyor. Bu yapı, halka arz edilen şirketin hem enerji sektöründeki operasyonel deneyimden hem de grubun farklı alanlardaki yatırım kapasitesinden yararlanabileceğini gösteriyor. Ancak yatırımcı açısından önemli ayrım şu: Türkerler Grubu bünyesindeki her şirket ve proje, doğrudan halka arz edilen Türker Vangölü Enerji’nin varlığı ya da iştiraki değildir. Grup büyüklüğü ile halka açık şirketin konsolide finansal kapsamı birbirinden ayrı değerlendirilmelidir.[1]
Enerji Zincirinin İlk Halkası: VEDAŞ
Türker Vangölü Enerji yatırım hikâyesinin merkezindeki yapılardan biri Vangölü Elektrik Dağıtım A.Ş. — VEDAŞ olarak öne çıkıyor.
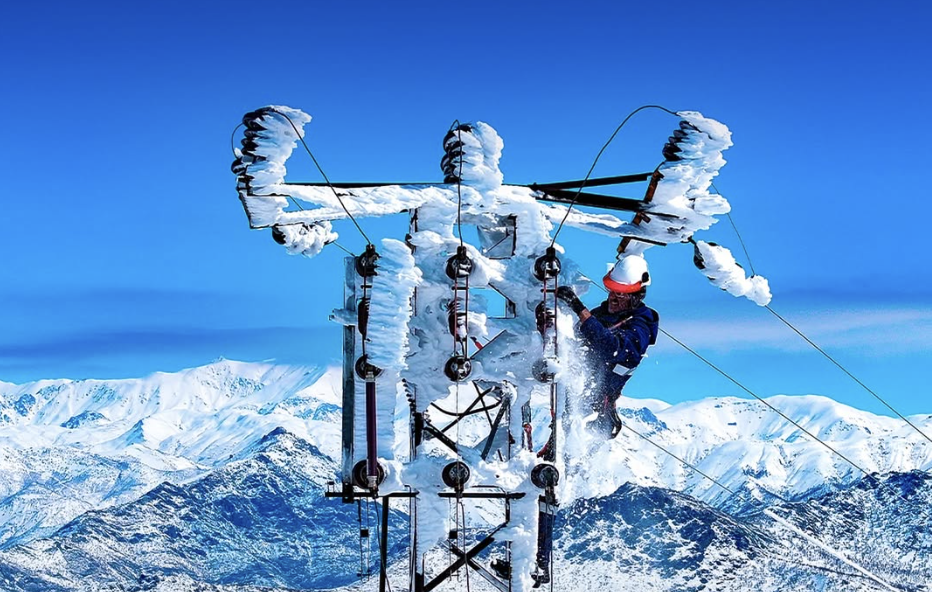
VEDAŞ, Van, Bitlis, Muş ve Hakkâri illerinde elektrik dağıtım hizmeti yürütüyor. Şirketin resmi bilgilerine göre yaklaşık 47 bin 368 kilometrekarelik alanda yaklaşık 750 bin aboneye elektrik dağıtım hizmeti sunuluyor. Türkerler Holding’in açıklamalarında ise hizmet verilen bölgedeki nüfusun iki milyonun üzerinde olduğu belirtiliyor.[2]
VEDAŞ’ın işi elektrik satmak değil; elektriğin üretim veya iletim noktalarından alınarak şehir, ilçe, köy, sanayi tesisi, konut ve ticarethanelere ulaştırılmasını sağlayan dağıtım altyapısını işletmek.
Şirketin temel faaliyetleri arasında şunlar bulunuyor:
- Elektrik dağıtım şebekesinin işletilmesi,
- Trafo ve enerji nakil hatlarının kurulması ve yenilenmesi,
- Şebeke bakım-onarım faaliyetleri,
- Sayaç, bağlantı ve enerji kesintisi süreçlerinin yönetilmesi,
- Kayıp-kaçakla mücadele,
- Dağıtım altyapısının dijitalleştirilmesi,
- SCADA, uzaktan izleme ve şebeke yönetim sistemlerinin geliştirilmesi,
- Kırsal ve zorlu coğrafyalarda enerji sürekliliğinin sağlanması.
Van Gölü havzasındaki hizmet bölgesinin dağlık, sert iklim koşullarına sahip ve yerleşimlerin dağınık olması, VEDAŞ’ın faaliyetlerini diğer bazı dağıtım bölgelerine göre daha yatırım yoğun hâle getiriyor. Bu durum bir taraftan işletme ve bakım maliyetlerini artırırken, diğer taraftan EPDK tarafından onaylanan dağıtım yatırımlarının büyüklüğünü ve şirketin düzenlenmiş varlık tabanını önemli hâle getiriyor.
İzahnamede de VEDAŞ’ın faaliyetlerinin belirli bir coğrafi bölgede, elektrik dağıtım lisansı ve EPDK düzenlemeleri çerçevesinde yürütüldüğü; yatırım, tarife ve gelir yapısının büyük ölçüde düzenleyici kurumun kararlarına bağlı olduğu görülüyor.
VEDAŞ neden stratejik öneme sahip?
Elektrik dağıtımı, ekonomik konjonktürden tamamen bağımsız olmasa da temel tüketim ihtiyacına dayanan bir faaliyet alanı. Elektriğe olan talebin sürekliliği, dağıtım şirketlerinin gelir görünürlüğünü klasik sanayi şirketlerinden ayırıyor.
Bununla birlikte VEDAŞ’ın gelir modeli serbest piyasa koşullarından ziyade büyük ölçüde EPDK’nın belirlediği tarife, yatırım ve kalite parametrelerine dayanıyor. Bu nedenle güçlü tarafı öngörülebilirlik; temel riski ise regülasyona yüksek bağımlılık olarak değerlendirilebilir.
Enerji Zincirinin Ticari Yüzü: Türkerler VEPSAŞ
Grubun enerji zincirindeki ikinci önemli şirketi Türkerler Vangölü Elektrik Perakende Satış A.Ş. — VEPSAŞ.
Elektrik piyasasında dağıtım ve perakende satış faaliyetlerinin ayrı tüzel kişilikler tarafından yürütülmesi zorunluluğu sonrasında VEPSAŞ 2012 yılında kurulmuş, 2013 yılından itibaren perakende satış faaliyetine başlamış durumda.
VEDAŞ elektriğin fiziki olarak tüketiciye ulaştırıldığı dağıtım altyapısını yönetirken, VEPSAŞ elektrik enerjisinin tüketiciye satılması, abonelik ve faturalandırma tarafında faaliyet gösteriyor.
VEPSAŞ’ın iki temel rolü bulunuyor:
Görevli tedarik şirketi olarak: Van, Bitlis, Muş ve Hakkâri’de başka bir tedarikçiden elektrik almayan tüketicilere elektrik sağlıyor.
Özel tedarikçi olarak: Serbest tüketici niteliğindeki müşterilere Türkiye genelinde ikili anlaşmalarla elektrik satabiliyor.
Şirketin resmi açıklamasına göre VEPSAŞ, bölgesinde 800 binden fazla serbest Tüketici olmayan veya başka bir tedarikçiden enerji temin etmeyen tüketiciye son kaynak tedariki sağlıyor. Ayrıca serbest tüketicilere ülke genelinde elektrik satışı gerçekleştirebiliyor.[3]
Bu yapı, Türkerler’in yalnızca şebeke işleten bir dağıtım oyuncusu olmadığını; elektriğin ticari satış, müşteri ilişkileri, abonelik ve tahsilat tarafında da faaliyet gösterdiğini ortaya koyuyor.
VEDAŞ ve VEPSAŞ arasındaki fark
Yatırımcı açısından iki şirketin faaliyetlerinin doğru ayrılması gerekiyor:
| Şirket | Temel faaliyet | Gelir yapısı |
|---|---|---|
| VEDAŞ | Elektrik dağıtım şebekesinin işletilmesi | EPDK tarafından düzenlenen dağıtım gelirleri |
| VEPSAŞ | Elektrik perakende satışı ve son kaynak tedariki | Elektrik satışları, tarifeler ve ikili anlaşmalar |
Bu iki şirketin aynı ekosistemde bulunması operasyonel bütünlük sağlıyor. Ancak dağıtım ve perakende satış faaliyetleri mevzuat gereği ayrı tüzel kişiliklerle yürütülüyor.
Yenilenebilir Enerji Üretimi: HES, RES, GES ve Jeotermal
Türkerler Grubu’nun enerji faaliyetleri yalnızca dağıtım ve perakende satışla sınırlı değil. Grup; hidroelektrik, rüzgâr, güneş ve jeotermal enerji yatırımlarıyla üretim tarafında da geniş bir portföy oluşturuyor.
Holdingin resmi tarihçesine göre grup 2005 yılında enerji sektörüne girdi. Aynı dönemde hidroelektrik santral lisans başvuruları gerçekleştirildi. 2007 yılında yaklaşık 9 bin MW kapasiteye ulaşan çok sayıda rüzgâr enerjisi lisans başvurusu yapıldı; 2008’de Manisa’da jeotermal arama lisansları alındı ve 2010 yılında grubun ilk enerji üretim tesisi olan Erenköy Regülatörü ve HES devreye girdi.[1]
İzahnamede grup bünyesinde hidroelektrik, jeotermal, rüzgâr ve diğer yenilenebilirenerji yatırımlarının bulunduğu; Türkerler Grubu’nun üretimden dağıtıma ve perakende satışa uzanan bir enerji zinciri oluşturduğu anlatılıyor.
Türker Yenilenebilir Enerji
Türkerler Holding’in yenilenebilir enerji büyümesinde öne çıkan şirketlerden biri Türker Yenilenebilir Enerji.
Grup, 2025 yılında gerçekleştirilen YEKA RES yarışmasında Sivas’ta 500 MW kapasiteli rüzgâr enerjisi projesini kazandığını açıkladı. Holding, projeyi Türkiye’de tek fazda hayata geçirilecek en büyük rüzgâr yatırımlarından biri olarak tanımlıyor.
Bunun yanında YEKA GES kapsamında Kahramanmaraş’ta 40 MWe ve Van’da 40 MWe olmak üzere toplam 80 MWe kapasiteli iki güneş enerjisi projesi için sözleşme imzalandığı duyuruldu. Bu projeler doğrudan halka açık şirketin bilançosunda yer alıp almadığı ayrıca kontrol edilmesi gereken grup yatırımlarıdır; ancak Türkerler Grubu’nun enerji sektöründeki uzun vadeli büyüme yönünü göstermeleri bakımından önem taşıyor.[1]
Jeotermal enerji tarafı
Türkerler Grubu özellikle Manisa bölgesindeki jeotermal enerji yatırımlarıyla da biliniyor. Jeotermal enerji, rüzgâr ve güneşten farklı olarak uygun rezerv koşullarında günün her saatinde üretim yapabilen baz yük niteliğine daha yakın bir yenilenebilir enerji kaynağı.
Bu alanın olumlu tarafı yüksek kapasite faktörü ve düzenli üretim potansiyeliyken; sondaj maliyetleri, rezerv performansı, çevresel izinler ve ilk yatırım harcamaları önemli risk başlıkları olarak öne çıkıyor.
Türkerler İnşaat: Grubun Ana Omurgası
Türkerler Grubu’nun tarihsel ana faaliyet alanı inşaat ve taahhüt işleri. Türkerler İnşaat 1993 yılında kurulurken grup zaman içerisinde konut, ticari gayrimenkul, hastane,spor kompleksi, kamu yapıları, altyapı ve enerji projelerine yöneldi.[1]
Türkerler İnşaat’ın grup içerisindeki önemi yalnızca müteahhitlik faaliyetlerinden kaynaklanmıyor. Enerji santralleri, dağıtım altyapısı, hastaneler ve büyük ölçekli gayrimenkul projeleri yüksek mühendislik ve proje yönetimi kabiliyeti gerektiriyor. Grubun inşaat tecrübesi, enerji yatırımlarında ihtiyaç duyulan saha geliştirme, mühendislik, tedarik ve uygulama süreçlerinde önemli bir operasyonel altyapı oluşturuyor.
İzahnamede Türker Vangölü Enerji’nin hâkim ortaklık yapısında Türkerler İnşaat’ın merkezi konumda olduğu görülüyor. Bu nedenle Türkerler İnşaat’ın finansal gücü, proje yönetim kapasitesi ve grup içi ilişkileri halka açık şirket açısından önem taşıyor.
Sağlık Yatırımları
Türkerler Grubu, kamu-özel iş birliği modeliyle geliştirilen büyük ölçekli sağlık kampüslerinde de faaliyet gösteriyor. Holdingin faaliyet alanları arasında entegre sağlık kampüsleri ve sağlık yatırımları açık biçimde yer alıyor.[1]
Grubun tarihçesinde Samsun Eğitim ve Araştırma Hastanesi, Adıyaman Devlet Hastanesi ve farklı şehirlerde gerçekleştirilen sağlık projeleri bulunuyor. Bu yatırımlar Türkerler’in yalnızca konut veya enerji şirketi olmadığını; uzun vadeli sözleşmeler, yüksek finansman gereksinimi ve karmaşık işletme süreçleri içeren büyük ölçekli kamu projelerinde de deneyim kazandığını gösteriyor.
Sağlık projeleri, Türkerler Vangölü Enerji’nin doğrudan faaliyet alanı olmamakla birlikte grubun finansman sağlama, proje geliştirme ve uzun vadeli işletme kabiliyetine ilişkin referans niteliğinde değerlendirilebilir.
Gayrimenkul ve Mülk Yönetimi
Grubun gayrimenkul portföyünde Mahall Ankara ve Türkerler Çiftçi Towers gibi büyük karma projeler öne çıkıyor. Türkerler Grubu gayrimenkul geliştirme faaliyetlerinin yanı sıra, tamamlanan projelerde profesyonel mülk yönetimi ve işletme hizmetleri de sunuyor.[1]
Gayrimenkul faaliyetleri;
- Konut,
- Ofis,
- Ticari alan,
- Karma yaşam projeleri,
- Proje geliştirme,
- Satış ve kiralama,
- Tesis ve mülk yönetimi
başlıklarından oluşuyor.
Bu alan enerji şirketinin faaliyetleriyle doğrudan bağlantılı olmasa da grubun varlık tabanı ve marka görünürlüğü bakımından önemli. Diğer taraftan gayrimenkul yatırımlarının yüksek finansman ihtiyacı, grup şirketleri arasındaki borçluluk ve ilişkili taraf işlemlerinin yatırımcı tarafından dikkatle izlenmesini gerektiriyor.
Madencilik, Turizm ve Tekstil
Türkerler Holding’in resmi faaliyet alanları arasında madencilik, turizm ve tekstil de bulunuyor. Grup, ilk ticari faaliyetlerine tekstil alanında başlamış; daha sonra inşaat ve enerji başta olmak üzere sermaye yoğun sektörlere yönelmiş durumda.
Madencilik faaliyetleri maden arama, çıkarma ve işleme süreçlerini; turizm faaliyetleri ise yatırım ve işletme hizmetlerini kapsıyor. Ancak halka arz edilen şirketin değerlemesi yapılırken bu alanların tamamı otomatik olarak Türker Vangölü Enerji’nin finansal değerine eklenmemeli. Halka açık şirket açısından yalnızca doğrudan bağlı ortaklıklar, iştirakler, finansal yatırımlar ve sözleşmeye bağlı ekonomik haklar dikkate alınmalı.
Broker Gözüyle Grup Yapısının Halka Arz Açısından Anlamı
Türker Vangölü Enerji’nin en dikkat çekici özelliği, tek bir santral veya tek bir gelirkaynağı üzerine kurulu bir enerji hikâyesi sunmaması. Şirketin etrafında elektrik dağıtımı, perakende satış ve yenilenebilir enerji tecrübesine sahip geniş bir grup yapılanması bulunuyor.
Olumlu taraflar
Operasyonel tecrübe: Türkerler’in enerji sektörüne girişinin yaklaşık 20 yıllık geçmişe dayanması, yeni kurulmuş bir enerji girişimine kıyasla önemli avantaj sağlıyor.
Entegre enerji bilgisi: Üretim, dağıtım ve satış zincirinin farklı bölümlerinde faaliyet gösterilmesi, sektörün bütününe ilişkin bilgi ve insan kaynağı oluşturuyor.
Yüksek giriş bariyeri: Elektrik dağıtımı lisans, altyapı, teknik kapasite ve yüksek yatırım gerektiren bir alan. Yeni rakiplerin kolaylıkla girebildiği bir sektör değil.
Görünür müşteri tabanı: VEDAŞ ve VEPSAŞ’ın dört ilde geniş bir abone kitlesine hizmet vermesi, grubun enerji tarafına sürekli operasyonel ölçek kazandırıyor.
Proje geliştirme kapasitesi: İnşaat, enerji ve finansman tecrübesinin aynı grup içerisinde bulunması büyük ölçekli projelerin geliştirilmesini kolaylaştırabilir.
Dikkat edilmesi gereken noktalar
Regülasyon bağımlılığı: VEDAŞ ve VEPSAŞ faaliyetlerinin önemli bölümü EPDK kararları, tarifeler ve lisans düzenlemelerine bağlı.
Düşük Fiili Dolaşım ve Fiyat İstikrarı Desteği
Türker Vangölü Enerji halka arzı 12-14 Ağustos 2026’da 136,00 TL sabit fiyatla gerçekleşti; pay 20 Ağustos 2026‘da VEYAS koduyla işlem görmeye başladı. Halka arzda yaklaşık 44,35 milyon lot pay, 365 binin üzerinde yatırımcıya dağıtıldı ve arz büyüklüğü yaklaşık 6,04 milyar TL oldu. Fiili dolaşım oranı yaklaşık yüzde 7 seviyesinde kaldı. Halk Yatırım’ın fiyat istikrarı işlemleri kapsamında yaklaşık 17 milyon lotu geri alması, piyasadaki efektif pay miktarının halka arz edilen toplam miktardan daha sınırlı kalmasına yol açtı.
Kabaca hesaplandığında, 44,35 milyon lotun 17 milyon lotluk bölümünün fiyat istikrarı kapsamında alınması sonrasında geriye yaklaşık 27,35 milyon lotluk bir miktar kalıyor. Bu rakam, diğer kurumsal ve uzun vadeli pozisyonlar hariç teorik bir hesaplama niteliğinde.
İşlem Başlangıcından Bugüne Günlük Performans ve İşlem Hacmi
Matriks verilerine göre VEYAS’ın işlem gördüğü ilk yedi seansta kapanış fiyatları, günlük değişimler ve TL bazında işlem hacimleri aşağıdaki gibi gerçekleşti:
| Tarih | Kapanış (TL) | Günlük Değişim | Halka Arza Göre (136,00 TL) | İşlem Hacmi (TL) | İşlem Miktarı (lot) |
|---|---|---|---|---|---|
| 20.08.2026 | 135,90 | — | −%0,1 | 8,14 milyar | 59,82 milyon |
| 21.08.2026 | 135,90 | %0,0 | −%0,1 | 5,19 milyar | 37,50 milyon |
| 24.08.2026 | 149,40 | +%9,9 | +%9,9 | 1,46 milyar | 10,43 milyon |
| 25.08.2026 | 140,10 | −%6,2 | +%3,0 | 2,23 milyar | 14,57 milyon |
| 26.08.2026 | 138,00 | −%1,5 | +%1,5 | 1,56 milyar | 11,15 milyon |
| 27.08.2026 | 141,70 | +%2,7 | +%4,2 | 1,91 milyar | 13,43 milyon |
| 28.08.2026* | 142,90 | +%0,8 | +%5,1 | 0,19 milyar | 1,33 milyon |
*28.08.2026 verileri seans içi (yaklaşık 10:00) kaydıdır; gün kapanışı değildir.
İlk yedi seansta toplam işlem hacmi yaklaşık 20,7 milyar TL, toplam işlem miktarı ise yaklaşık 148 milyon lot oldu. Bu miktar, fiili dolaşımdaki yaklaşık 44,35 milyon lotun 3,3 katına denk geliyor. Özellikle ilk iki seansta 8,14 milyar ve 5,19 milyar TL’lik hacimlerle, tek günde float’ın tamamından fazlası el değiştirdi. Fiyat, arz seviyesi olan 136,00 TL’nin bir miktar üzerinde tutundu; 24 Ağustos’ta 149,40 TL ile en yüksek kapanışa ulaştıktan sonra 138-142 TL bandına yerleşti.
Takas Tarafı: Hangi Kurumlar Aldı, Hangileri Sattı?
28 Ağustos 2026 (yaklaşık 10:00) MKK takas verilerine göre VEYAS’ın takasındaki 44,38 milyon lot, 55 aracı kuruma dağılmış durumda. Ancak yoğunlaşma çok yüksek: ilk 3 kurum toplam takasın yüzde 78’ini, ilk 5 kurum yüzde 86’sını
elinde tutuyor (yoğunlaşma endeksi HHI 0,30 — yüksek).
Arz tarihinden bugüne takas pozisyonunu en çok artıran kurumlar:
| Kurum | 20.08 (lot) | 28.08 (lot) | Net Değişim | Toplam Takastaki Payı |
|---|---|---|---|---|
| Halk Yatırım (HLY) | 2,37 milyon | 21,25 milyon | +18,88 milyon | %47,9 |
| A1 Capital (ACP) | 0,09 milyon | 1,66 milyon | +1,57 milyon | %3,7 |
| Bank of America (MLB) | 0 | 0,32 milyon | +0,32 milyon | %0,7 |
Takas pozisyonunu en çok azaltan kurumlar:
| Kurum | 20.08 (lot) | 28.08 (lot) | Net Değişim | Toplam Takastaki Payı |
|---|---|---|---|---|
| Vakıf Yatırım (VKY) | 18,25 milyon | 11,60 milyon | −6,65 milyon | %26,1 |
| Ziraat Yatırım (ZRY) | 2,70 milyon | 1,73 milyon | −0,97 milyon | %3,9 |
| Garanti BBVA (GRM) | 1,30 milyon | 0,91 milyon | −0,39 milyon | %2,1 |
Tablo şu resmi ortaya koyuyor:
- İlk işlem gününde pay ağırlıklı olarak Vakıf Yatırım takasında (18,25 milyon lot, toplam takasın yaklaşık yüzde 41’i) bulunuyordu; Halk Yatırım’da yalnızca 2,37 milyon lot vardı.
- Yedi seansta Halk Yatırım’ın takas pozisyonu 21,25 milyon lota çıkarak toplam takasın yüzde 47,9’una ulaştı. Bu artışın büyük bölümü, izahnamede taahhüt edilen fiyat istikrarı alımları (yaklaşık 17 milyon lot) ve arz tahsislerinin takasa yansımasından kaynaklanıyor.
- Aynı dönemde Vakıf Yatırım 6,65 milyon lot azalttı; bu, arzda yatırımcılara dağıtılan payların hesaplardan çıkışı ve kâr realizasyonuyla uyumlu.
- A1 Capital pozisyonunu 1,57 milyon lot büyüttü; ortalama maliyetinin 115,63 TL olması, arz fiyatının altındaki seviyelerden alım yaptığını gösteriyor.
- Bank of America sıfırdan yaklaşık 0,32 milyon lotluk (ortalama maliyet ~178 TL) pozisyon açarak sınırlı da olsa yabancı ilgisi ortaya koydu.
- Satış tarafında Ziraat Yatırım ve Garanti BBVA’nın yanı sıra Tera Yatırım (−0,37 milyon lot), Oyak Yatırım (−0,19 milyon lot) ve Yapı Kredi Yatırım (−0,14 milyon lot) da küçülenler arasında.
Sonuç olarak Halk Yatırım’ın yüzde 48’lik payının önemli kısmı fiyat istikrarı stoğu, Vakıf Yatırım’ın yüzde 26’sı da arz dağıtım bakiyesi niteliğinde. Bu iki büyük kalemin dışında piyasada serbestçe dolaşan efektif pay yaklaşık yüzde 26 ile sınırlı; buna karşılık ilk gün 59,8 milyon lot (float’ın yüzde 135’i) el değiştirdi. “Yüksek işlem hacmi + düşük efektif dolaşım + yüksek devir hızı” tablosu, takas verisiyle de doğrulanıyor.
Not: MKK takas verileri gün içinde güncellenir ve T+ gecikmeli olabilir; buradaki 28 Ağustos rakamları yaklaşık 10:00 kaydıdır. Takas pozisyonu bir kurumun kendi portföyünü değil, o kurumun saklamasındaki tüm müşteri + kurum paylarını gösterir.
Düşük efektif dolaşım şu sonuçları doğurabilir:
- Alım talebi geldiğinde fiyat hareketleri hızlanabilir.
- Satış baskısında kademe boşlukları ve oynaklık artabilir.
- Günlük işlem hacmi yüksek görünse bile aynı lotların el değiştirme oranı yüksek olabilir.
- Fiyat istikrarı süreci bittikten sonraki yatırımcı davranışı daha belirleyici hâle gelebilir.
Bu nedenle düşük dolaşım oranı tek başına olumlu veya olumsuz değildir. Hisseye kısa vadeli arz avantajı sağlayabilir; ancak aynı zamanda sert fiyat hareketleri ve likidite riskini de artırabilir.
Sonuç
Türker Vangölü Enerji’nin halka arz hikâyesi, yalnızca bölgesel bir elektrik şirketine dayanmıyor. Şirketin arkasında üretim, dağıtım, perakende satış, inşaat, sağlık ve gayrimenkul alanlarında uzun yıllara dayanan deneyime sahip Türkerler Grubu bulunuyor.
Grubun enerji tarafında VEDAŞ düzenlenmiş elektrik dağıtım faaliyetini, VEPSAŞ ise perakende satış ve son kaynak tedarik faaliyetini yürütüyor. Yenilenebilir enerji şirketleri ise hidroelektrik, rüzgâr, güneş ve jeotermal projeleri geliştiriyor. Türkerler İnşaat da grubun mühendislik, taahhüt ve proje geliştirme omurgasını oluşturuyor.
Halka arz edilen şirket açısından asıl değer; grubun büyüklüğünden ziyade, doğrudan sahip olunan iştiraklerin finansal performansı, nakit üretimi, borçluluğu, EPDK kaynaklı düzenlenmiş gelirleri ve halka arz fonunun verimli kullanılmasıyla ortaya çıkacak. Yaklaşık yüzde 7 seviyesindeki halka açıklık ve fiyat istikrarı kapsamında yapılan 17 milyon lotluk alım ise hisseyi arz-talep dengesi bakımından piyasadaki dikkat çekici halka arzlardan biri hâline getiriyor.