Yakın vadeli BIST 30 kontratı 20 Kasım’da −%1,03 ile 14.646’dan açıldı; Asya borsalarında Nikkei 225 −%4,78, KOSPI −%5,19 ile satıcılı.
Günün başlıkları.
● Yakın vadeli BIST 30 kontratı 14.798 olan önceki kapanışın −%1,03 altında, 14.646’dan işleme başladı.
● Tayvan borsası −%6,14, Japonya Nikkei 225 −%4,78, Güney Kore KOSPI −%5,19 ile Asya’da satışlar genele yayıldı.
● Ons altın 3.555,20 dolara, gümüş 42,07 dolara geriledi; altın gün içinde 3.514,64’e kadar indi.
● Yurt içinde 10:00’da kasım ayı Tüketici Güven Endeksi, Reel Kesim Güven Endeksi ve Kapasite Kullanım Oranı yayınlanacak.
● Yabancı yatırımcılar 13 Kasım haftasında 246,8 milyon dolar net hisse alışı yaptı.
● Kısa vadeli dış borç stoku üçüncü çeyrekte 2,6 milyar dolar artarak 173,1 milyar dolara çıktı.
Küresel piyasalar. MSCI Dünya Endeksi önceki seansta −%1,70 ile üst üste altıncı günü kayıpla kapattı; haftalık kayıp −%5,27. MSCI Gelişmekte Olan Piyasalar Endeksi −%1,27 gerileyerek altı işlem günündeki kaybını %7,03’e taşıdı. ABD’de S&P 500 −%2,02, Nasdaq −%2,25 düştü; Avrupa’da Stoxx Europe 600 −%0,87 ile kapattı. Avrupa vadelileri yeni günde %1’in üzerinde negatif açılışa, ABD vadelileri de ekside başlangıca işaret ediyor. Anthropic’in Nasdaq’ta işlem görmeye başlamasıyla oluşan olumlu hava, AMD’nin bazı Çinli şirketlerle dolaylı ilişki kurduğu iddialarıyla bozuldu. 10 yıllık ABD tahvil faizi önceki seansta 2 baz puan düşüşle %5,05’e, 2 yıllık faiz 4 baz puan düşüşle %4,76’ya indi. Dolar endeksi 19 ayın en güçlü seviyesinde. OIS piyasasında ECB’nin aralık ayı faiz artışına verilen olasılık %96; Fed için aralıkta bir faiz artışı kesin gözüyle fiyatlanıyor.
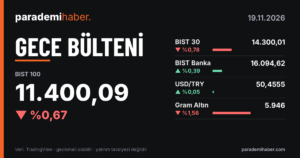
Borsa İstanbul. BIST 100 önceki seansta −%0,67 ile 11.400,09’da kapandı. Endeks gün içinde 11.384,89–11.573,80 bandında hareket etti; işlem hacmi 83,3 milyar TL ile 20 günlük ortalamanın %30 altında kaldı. BIST 30 −%0,78 ile 14.300,01’de tamamladı, bandı 14.273,51–14.535,54 oldu; hacim 73,1 milyar TL ile ortalamanın %29 altındaydı. Bilişim, Gayrimenkul Yatırım Ortaklığı ve İletişim sektörleri pozitif ayrıştı. Spor, Sınai ve Mali sektörleri geride kaldı. Endeks haftalık bazda −%3,48, aylık bazda −%3,37 değişimde.
Teknik görünüm. BIST 100 11.400,09’daki kapanışla 20 günlük üstel ortalamanın (11.611) ve 50 günlük basit ortalamanın (12.166) altında. Dönem zirvesi 19 Haziran’daki 14.876; dönem dibi 2 Kasım’daki 10.626. 2 Kasım dibinden gelen tepki, 11.574 direncinin altında kaldı. BIST 30 14.300,01 ile 20 günlük ortalamanın (14.506) ve 50 günlük ortalamanın (15.052) altında. Endeksin zirvesi 9 Eylül’deki 17.516, dibi 2 Kasım’daki 13.282. Önceki seansta 11.385’in üzerinde tutunan BIST 100’de bu seviyenin kaybı 10.707 ve 10.626 desteklerini devreye sokar.
Direnç: 11.574 / 11.926 / 12.039 — Destek: 11.385 / 10.707 / 10.626
BIST 30 için direnç: 14.536 / 14.806 / 14.899 — Destek: 14.274 / 13.370 / 13.282
VİOP. Yakın vadeli BIST 30 kontratı 14.646’dan açıldı; önceki kapanışı 14.798’di, değişim −%1,03. Açılış anında yüksek ve düşük 14.646’da, işlem adedi 301. Açık pozisyon 501.499, vadeye 41 gün var. Kontrat, BIST 30’un 14.300,01’lik spot kapanışının üzerinde işlem görüyor. Spot endeksin 14.536 direncinin altında kaldığı bir günde kontratın 14.646’nın altına sarkması, açılışın satıcılı geleceğine işaret ediyor.
Emtia ve döviz. Ons altın 3.555,20 dolarla −%2,86 değişimde; önceki kapanış 3.659,97, gün içi bant 3.514,64–3.662,11. Altın, Fed’in faiz artışı beklentileri ve dolar endeksindeki yükselişle baskı görüyor. Gümüş 42,07 dolarla −%4,23; bant 41,12–43,95, önceki kapanış 43,92. Brent petrol 90,31 dolarla −%0,22 geriledi; gün içinde 89,77–90,72 aralığında gezindi. Hürmüz ve Babülmendep hattındaki misilleme saldırıları sürerken petrolde son iki haftadır yatay bant var; ABD’de Trump’ın yeni bir saldırı planını değerlendirdiği haberleri takip ediliyor.
Şirket haberleri.
● Peker GYO: SPK, payların donmuş oy haklarının çözülmesine karar verdi.
● METEN: Halka arzda 1.811.580.000 TL brüt fon topladı.
● Metgün Enerji: Dokuz aylık hasılat yıllık tahminin %78,9’una ulaştı.
● FLAP: 306,25 milyon TL bedelsiz sermaye artırımı 23 Kasım’da başlıyor.
● İzdemir Enerji: İzmir Demir Çelik’teki pay oranını %5,35’e yükseltti.
● SPK bülteni: Bursa Çimento’nun 1,5 milyar TL bedelli ve 1,5 milyar TL bedelsiz, Kayseri Şeker Lisanslı Depoculuk’un 50 milyon TL bedelli sermaye artırımı başvuruları onaylandı.
Ekonomik takvim. 10:00 Türkiye, kasım Tüketici Güven Endeksi (önceki 84,8), Reel Kesim Güven Endeksi (önceki 101,1) ve Kapasite Kullanım Oranı. 10:00 Almanya, ekim ÜFE: yıllık beklenti %7,3 (önceki %6,7), aylık beklenti %0,6 (önceki %1,9). 11:15 Avro Bölgesi, AMB Başkanı Lagarde’ın konuşması. 18:00 Avro Bölgesi, kasım Tüketici Güven Endeksi: beklenti −18,1, önceki −17,9. 18:00 ABD, Michigan Tüketici Güven Endeksi: beklenti 53,3, önceki 51,0.
Veriler gecikmeli olabilir; yatırım tavsiyesi değildir.