Yakın vadeli BIST 30 kontratı güne 15.400’den başladı; Cuma günkü 15.414’lük kapanışın −%0,09 altında, Asya’da teknoloji satışı sürüyor.
Günün başlıkları.
● Yakın vadeli BIST 30 kontratı 15.400’den açıldı; yüksek ve düşük açılış seviyesinde, 177 işlem var.
● BIST 100, 13 Kasım’da +%0,27 ile 11.843’ten kapandı; haftalık getiri +%3,14.
● Nikkei 225 −%2,22, KOSPI −%3,67, Tayvan borsası −%4,80; Nvidia CEO’su Jensen Huang’ın istifasıyla başlayan teknoloji satışı yeni haftaya taşındı.
● İran, Bahreyn’deki ABD hava savunma radarına 6 insansız hava aracıyla saldırdı.
● TCMB anketinde cari yıl sonu enflasyon beklentisi 0,4 puan artışla %30,0’a çıktı.
● Cari denge eylülde 2,72 milyar $ fazla verdi; ilk dokuz ayda birikimli açık 28,0 milyar $.
Küresel piyasalar. Hafta sonu İran, Bahreyn’deki ABD radarını vurarak haftalar sonra ilk kez bir Körfez ülkesini doğrudan hedef aldı. İran Meclis Başkanı Muhammed Bakır Kalibaf, Washington’un yedi şartı kabul etmesi halinde anlaşma yolunun açık olduğunu söyledi. ABD vadelileri hafif satıcılı, Avrupa vadelileri yatay açılışa işaret ediyor. Geçen hafta S&P 500 +%2,51, Nasdaq +%2,27 yükselmişti; Stoxx Europe 600 +%2,44 ile üst üste üçüncü haftayı pozitif kapattı. 10 yıllık ABD tahvil getirisi haftalık 28 baz puan artışla %5,14’e, 2 yıllık getiri 33 baz puan artışla %4,84’e çıktı. Dolar Endeksi haftayı %1,1 artışla 103,41’de tamamladı. OIS piyasasında ECB’nin aralık ayı faiz artışı olasılığı haftalık 12 puan artışla %91’e yükseldi. Bugün Fed Başkanı Warsh, Fed Guvernörü Barr, New York Fed Başkanı Williams ve Cleveland Fed Başkanı Hammack’ten açıklama gelecek.
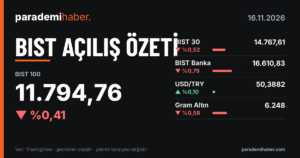
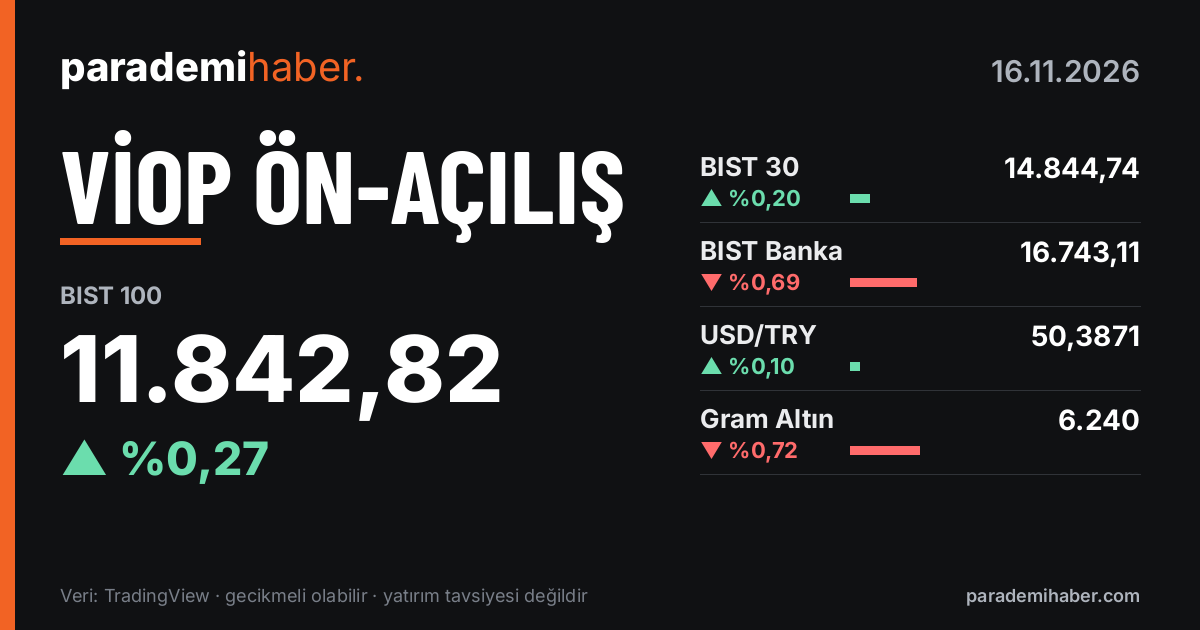
Borsa İstanbul. BIST 100, 13 Kasım’da 11.811’lik önceki kapanışın üzerinde, +%0,27 ile 11.843’ten kapandı. Endeks gün içinde 11.748–11.936 bandında gezdi. İşlem hacmi 114,2 milyar TL oldu ve 20 günlük ortalamanın %4 altında kaldı. BIST 30 +%0,20 ile 14.845’te tamamladı; hacmi 98,0 milyar TL’ydi, 20 günlük ortalamanın %6 altında. Bilişim, gayrimenkul yatırım ortaklıkları ve iletişim sektörleri endeksin önünde seyretti; spor, sınai ve mali sektörler geride kaldı. BIST 100 haftalık bazda +%3,14, aylık bazda −%2,27.
Teknik görünüm. BIST 100, 20 günlük üstel ortalama olan 11.628’in üzerinde, 50 günlük basit ortalama olan 12.380’in altında. Endeksin dönem zirvesi 19 Haziran’daki 14.876, dönem dibi 2 Kasım’daki 10.626. BIST 30 da aynı yapıda: 14.499’daki 20 günlük ortalamanın üzerinde, 15.239’daki 50 günlük ortalamanın altında. BIST 30’un dönem zirvesi 9 Eylül’deki 17.516, dönem dibi 2 Kasım’daki 13.282. BIST 100’de 11.748 gün içi dip aynı zamanda ilk destek; BIST 30’da 14.720 aşağıdaki ilk kademe.
BIST 100 — Direnç: 11.926 / 12.039 / 12.529 — Destek: 11.748 / 10.707 / 10.626
BIST 30 — Direnç: 14.899 / 14.975 / 15.322 — Destek: 14.806 / 14.720 / 13.370
VİOP. Yakın vadeli BIST 30 kontratı güne 15.400’den başladı; Cuma kapanışı 15.414’tü, günlük değişim −%0,09. Yüksek ve düşük açılış fiyatıyla aynı, 15.400. İlk işlemlerde 177 adet el değiştirdi; açık pozisyon 445.640, vadeye 45 gün var. Spot BIST 30 14.845’ten kapanmıştı; kontrat spotun yaklaşık 555 puan üzerinde işlem görüyor.
Emtia ve döviz. Ons altın 3.852,03 dolarda, −%0,68; gün içi bant 3.832,76–3.901,26, önceki kapanış 3.878,59. Altın, Fed’in faiz artırım beklentileri ve dolar endeksindeki yükselişle baskı altında; son bir yılı aşkın sürenin en düşük bölgesinde. Gümüş 47,44 dolara, −%2,59 gerilerken gün içinde 47,15–49,06 aralığında hareket etti. Brent petrol 94,44 dolarda, +%0,02; gün içi bant 92,67–94,46. ABD–İran gerilimi sürüyor, ancak petrolde arzın talebin üzerine çıktığı haberi fiyatları baskılıyor.
Şirket haberleri.
● TAV Havalimanları, TAV Batum’daki %24’lük payı 3,0 milyon ABD doları karşılığında satın aldı.
● VakıfBank, Dünya Bankası ile 250 milyon dolarlık finansman anlaşması imzaladı.
● QNB Leasing, Proparco ile 75 milyon euroluk finansman anlaşması imzaladı.
● Kardemir Karabük, Kardemir Çelik ile ortaklık bulunmadığını açıkladı.
● Shell, Mısır’daki Mina West Sahası’nda doğalgaz üretimine başladı.
● SPK, Plastikkart’ın 227,3 milyon TL ve Flap Kongre’nin 306,3 milyon TL’lik bedelsiz sermaye artırımı başvurularını onayladı.
Ekonomik takvim.
● 11:00 Türkiye: Ekim ayı bütçe dengesi; önceki −532,2 milyar TL.
● 13:00 Avro Bölgesi: Eylül sanayi üretimi (aylık); beklenti %0,6, önceki −%0,5.
● 16:30 ABD: Kasım New York Fed imalat endeksi; beklenti 19,0, önceki 25,5.
● 20:00 ABD: Fed Başkanı Warsh, Fed’in Verimlilik Konferansı’na katılacak.
● 18 Kasım, 16:30 ABD: Konut başlangıçları; önceki 1,221M.
Veriler gecikmeli olabilir; yatırım tavsiyesi değildir.