Yakın vadeli BIST 30 kontratı akşam seansında %0,61 yükselişle 15.455’e çıktı; spot BIST 30’un yaklaşık 610 puan üzerinde işlem görüyor.
Günün başlıkları.
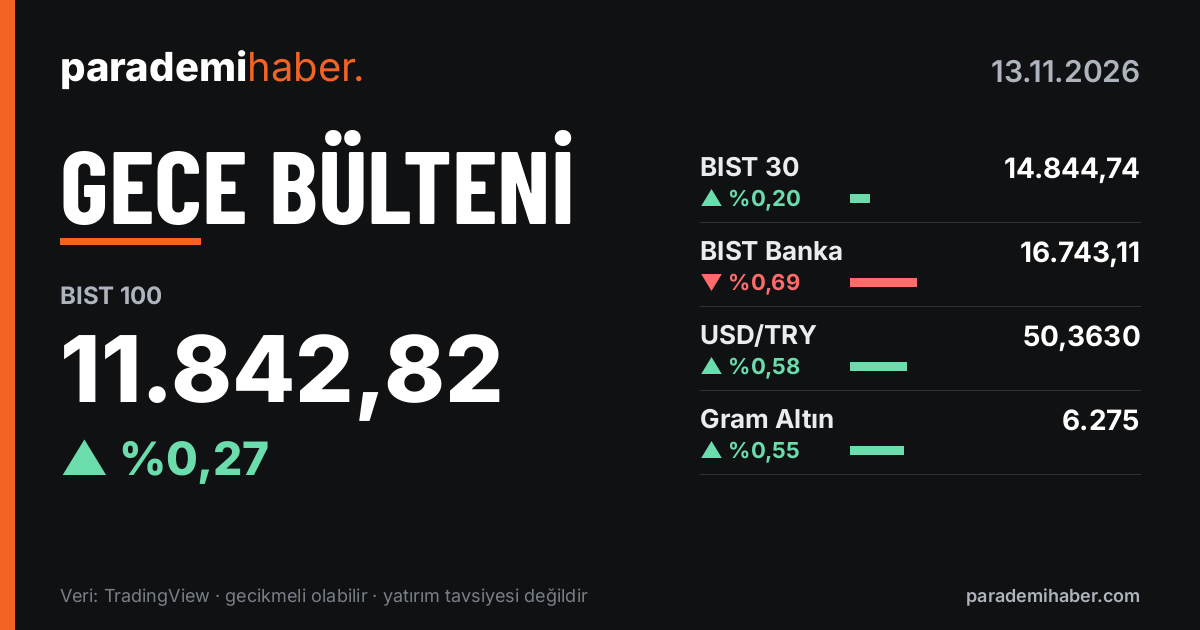
● BIST 100 günü %0,27 artışla 11.842,82’den tamamladı; işlem hacmi 114,2 milyar TL oldu.
● Bankacılık endeksi −%0,69 ile 16.743,11’e gerilerken piyasa genelinde 347 hisse yükseldi, 256 hisse düştü.
● Yakın vadeli BIST 30 kontratı 15.266–15.548 bandında hareket etti, 289.723 işlem adedi gördü.
● Ons altın 3.875,42 $’da yatay kalırken gümüş −%2,24 ile 48,88 $’a geriledi.
● USD/TRY %0,22 artışla 50,3662’ye yükseldi.
● Alarko Holding’in Alarko Carrier’de %42,03 pay alımı Rekabet Kurumu onayı aldı.
Küresel piyasalar. Önceki seansta S&P 500 %0,4, Nasdaq %0,3 eksi kapattı. Nvidia CEO’su Jensen Huang’ın görevden ayrılması yapay zekâ hisselerinde belirsizliği artırdı; bu akşam da Wall Street’te teknoloji hisselerindeki satış başlıkta. ABD’de 10 yıllık tahvil faizi %5,09’un üzerine çıktı. Piyasalar 9 Aralık’taki toplantıda 25 baz puanlık Fed artırımını yaklaşık %89 olasılıkla fiyatlıyor. Dolar/yen 160’ı aşarak eylülden bu yana en yüksek seviyesine çıktı. Dolar endeksi 103,2 seviyesinde.
Borsa İstanbul. BIST 100 güne 11.805,48’den başladı, 11.748,37–11.935,51 bandında gezdi ve %0,27 artışla 11.842,82’den kapattı; önceki kapanış 11.811,19’du. Hacim 114,2 milyar TL ile 20 günlük ortalamanın %4 altında kaldı. BIST 30 %0,20 artışla 14.844,74’te tamamladı, hacmi 98,0 milyar TL oldu. Tüm piyasada 627 hissenin 347’si yükseldi, 256’sı düştü, 24’ü değişmedi. İletişim, Spor ve Ticaret sektörleri pozitif ayrıştı; Banka, Tekstil Deri ve Sigorta geride kaldı. DURDO, SEGMN ve EUKYO %10,00 ile tavan oldu. EFOR −%10,00, KRDMB −%9,98 ve HRKET −%9,96 ile tabanı gördü. Hacim liderlerinde ASELS +%0,22, THYAO +%0,39 ile tamamlarken ASTOR −%7,56 ile satıcılı seyretti.
Teknik görünüm. BIST 100, 20 günlük üstel ortalama olan 11.628’in üzerinde kapattı; 50 günlük ortalama 12.380’in altında kalmayı sürdürüyor. Endeks haftalık bazda +%3,14, aylık bazda −%2,27. Dönem düşüğü 2 Kasım’daki 10.626, dönem zirvesi 19 Haziran’daki 14.876. Gün içi yüksek 11.935,51 ilk direnç olan 11.926’nın hemen üzerinde kaldı, gün içi dip 11.748,37 ilk desteğe denk geldi. BIST 30 14.844,74 ile 20 günlük ortalama olan 14.499’un üzerinde, 50 günlük ortalama 15.239’un altında. Dönem zirvesi 9 Eylül’de görülen 17.516.
Direnç: 11.926 / 12.039 / 12.529 — Destek: 11.748 / 10.707 / 10.626
BIST 30 — Direnç: 14.899 / 14.975 / 15.322 — Destek: 14.806 / 14.720 / 13.370
VİOP. Yakın vadeli BIST 30 kontratı akşam seansında 15.455’te; önceki kapanış 15.362’ydi. Kontrat 15.266–15.548 bandında işlem gördü. İşlem adedi 289.723, açık pozisyon 445.640, vadeye 48 gün var. Kontrat spot BIST 30’un (14.844,74) yaklaşık 610 puan üzerinde.
Emtia ve döviz. Ons altın 3.875,42 $ ile günü yatay (+%0,01) tamamlıyor; gün içi bant 3.867,71–3.923,16. Gümüş 50,80 $’a kadar çıktıktan sonra −%2,24 ile 48,88 $’a indi. Brent petrol −%0,51 ile 94,31 $’da; gün içinde 93,67–95,48 $ arasında gezdi. Trump’ın İran’la anlaşmaya ihtiyaç olmadığını söylemesi haftanın ikinci yarısında petrolü yukarı çekmişti. USD/TRY 50,2406–50,4476 bandında dolaştı ve 50,3662’den işlem görüyor. EUR/USD −%0,31 ile 1,1023’te; Fed’in aralıkta faiz artırabileceği beklentisi dolar tarafını destekliyor.
Şirket haberleri.
● Alarko Holding, Alarko Carrier’de %42,03 pay alımı için Rekabet Kurumu onayı aldı.
● Alarko Carrier, faaliyet ayrıştırma işlemi için Rekabet Kurumu onayı aldı.
● Türkiye Sigorta, 1.599.887.908 TL fon kazancını TMSF’ye iade etti.
● TAVHL, Batum’daki %24’lük payı 3 milyon ABD Doları karşılığında satın aldı.
● Gen İlaç, Seleda Biyogaz’ın %81,40 payını 5.027.489.228,60 TL’ye aldı.
● Zorlu Enerji, eurobond muvafakat ücretini nominalin %0,40’ına yükseltti.
Ekonomik takvim. Yeni haftada yurt içinde bütçe dengesi, konut satışları, dönemsel işgücü istatistikleri ve Tüketici Güven Endeksi açıklanacak. ABD’de perakende satışlar, sanayi üretimi, kapasite kullanım oranı, Fed toplantı tutanakları ve Michigan Üniversitesi Tüketici Güven Endeksi takvimde. Euro Bölgesi’nde sanayi üretimi, TÜFE ve cari işlemler dengesi, İngiltere’de TÜFE, Çin’de sanayi üretimi ve perakende satışlar, Japonya’da GSYİH ve TÜFE verileri gelecek.
Veriler gecikmeli olabilir; yatırım tavsiyesi değildir.